前置き
シンガポール旅行の準備をしていると必ず出てくるのが「海外旅行保険って本当に入る必要あるの?」という疑問。
クレジットカード付帯の保険だけで十分なのか、それとも別で加入すべきなのか、迷う人は多いと思います。
今回は実際に僕がシンガポール旅行前に加入した「海外旅行保険の内容・補償範囲・費用」を、実際の契約データをもとにそのまま公開します。
これから加入を検討している人の判断材料になれば嬉しいです。
結論:海外旅行保険には入っておくべき
正直な結論から言うと、シンガポール旅行でも海外旅行保険には入っておくのがおすすめです。
シンガポールは医療水準が高い分、現地で病院にかかると治療費が高額になるケースも珍しくありません。
ちょっとした怪我や体調不良でも、保険なしだと想定以上の出費になるリスクがあります。
「短い旅行だから」「クレカ付帯があるから」と油断せず、内容を確認した上で加入しておくと安心です。
補足
実際にシンガポールへ行ってみて、金曜日・土曜日の飲み屋街では救急車を見かける機会が多かった。
それは飲み過ぎによる問題はもちろん、人同士のトラブルによるものなど様々。
正直いって世界でもトップクラスに安全な国であり、危険性という意味では日本と同じかそれ以上リスクは少ないと思う。しかし、夜間遊ぶことも視野に入れているのなら「他者からの外的要因」という点も視野に保険へ加入しておくべきだと私は思う。
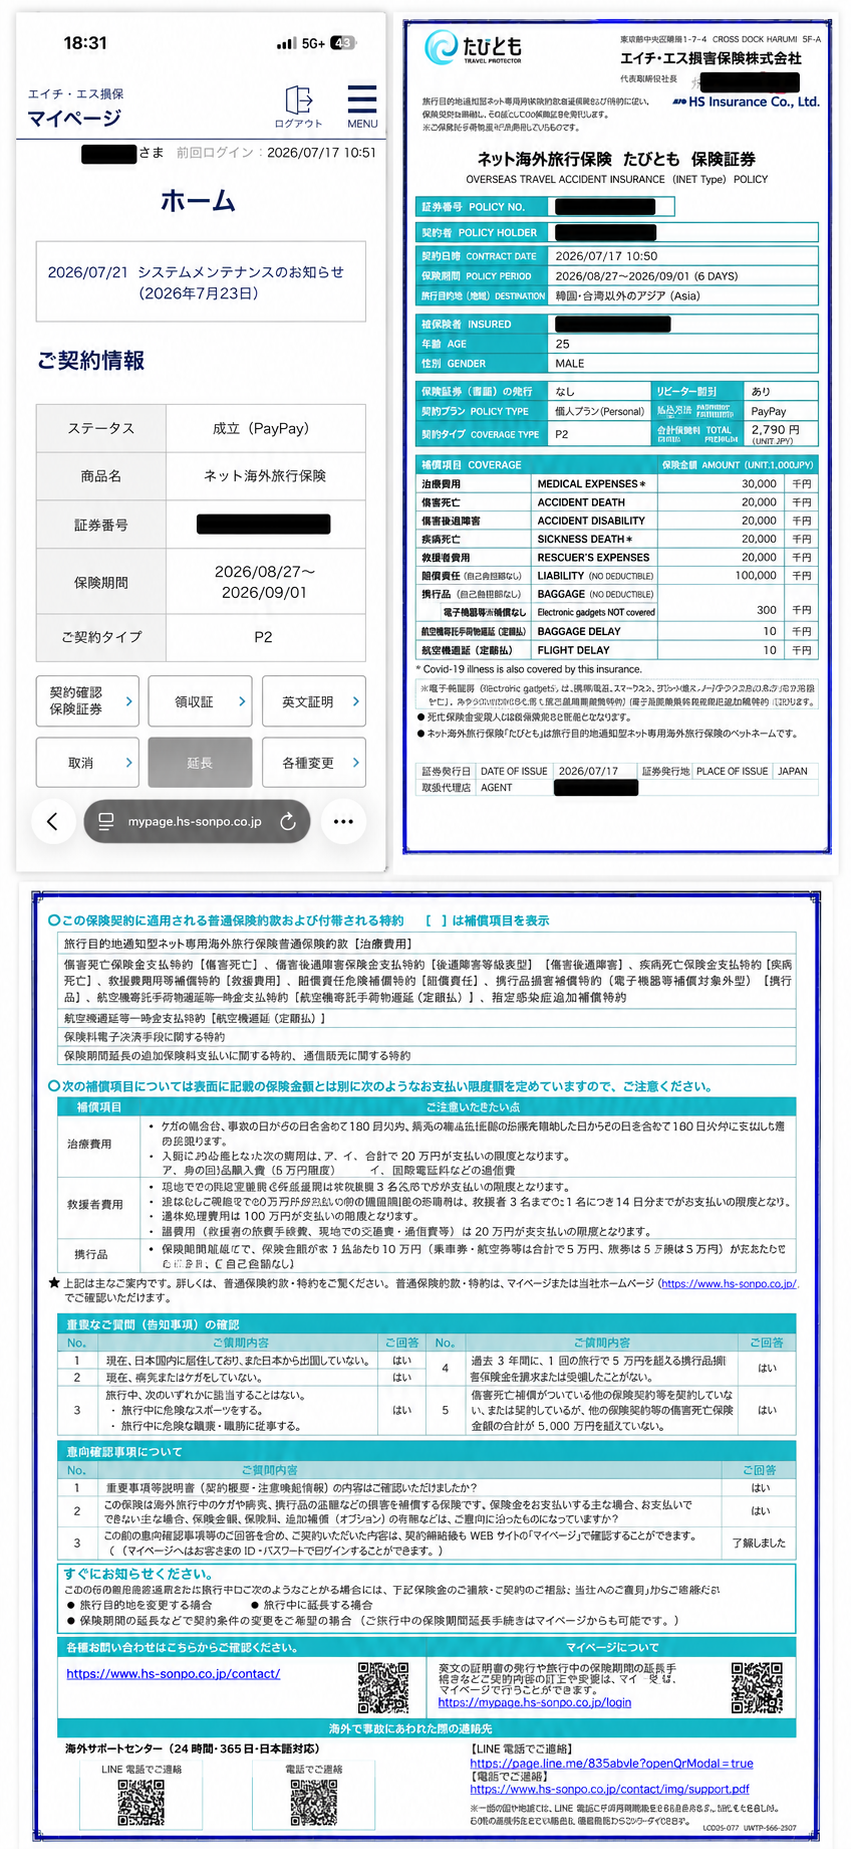
実際に加入した保険:エイチ・エス損害保険「ネット海外旅行保険 たびとも」
今回僕が実際に加入したのは、エイチ・エス損害保険が提供する「ネット海外旅行保険 たびとも」です。
私が選んだプランは「契約タイプ P2」。
詳しい「契約内容」と「補償内容」は以下の通り。
契約内容
| 項目 | 内容 |
|---|---|
| 商品名 | ネット海外旅行保険 たびとも |
| 保険期間 | 2026/08/27〜2026/09/01(6日間) |
| 旅行目的地 | 韓国・台湾以外のアジア |
| 契約プラン | 個人プラン |
| 契約タイプ | P2 |
| 払込方法 | PayPay |
| リピーター割引 | あり |
| 合計保険料 | 2,790円 |
補償内容
| 補償項目 | 保険金額 |
|---|---|
| 治療費用 | 3,000万円 |
| 傷害死亡 | 2,000万円 |
| 傷害後遺障害 | 2,000万円 |
| 疾病死亡 | 2,000万円 |
| 救援者費用 | 2,000万円 |
| 賠償責任(自己負担なし) | 1億円 |
| 携行品(自己負担なし・電子機器等補償なし) | 30万円 |
| 航空機寄託手荷物遅延(定額払) | 1万円 |
| 航空機遅延(定額払) | 1万円 |
補償内容の特徴としては「治療費用が3,000万円と手厚く、コロナ罹患時の補償も対象に含まれている点」。
これは私にとって旅行をする上で非常に安心材料でした。
一方で携行品補償は電子機器(スマホ・カメラ・PCなど)は対象外なので、この点は注意が必要です。
スマホやカメラを壊してしまった・盗まれてしまったという場合の補償は別途お金を払って加入する必要があります。
(私の場合はこの追加補償には加入しませんでした。)

この保険を選んだ理由
数ある海外旅行保険の中から、今回「エイチ・エス損害保険」を選んだ理由は主に3つです。
- 保険料が安いこと → 6日間の補償でも2,790円と、他社と比較してもリーズナブルな価格でした。
- PayPayで支払いができたこと → クレジットカード情報を入力する手間がなく、いつも使っているPayPayでサクッと決済できたのが便利でした。
- 以前から利用していて安心感があったこと → 過去の旅行でも同じ保険会社を利用しており、手続きのわかりやすさやマイページの使いやすさをすでに知っていたため、迷わず選ぶことができました。
特に「保険料の安さ」と「PayPayで完結する手軽さ」は、短期の旅行前にサクッと加入したい人にとって大きなメリットだと感じています。
まとめ
- シンガポール旅行でも海外旅行保険には加入しておくのがおすすめ
- 今回はエイチ・エス損害保険「ネット海外旅行保険 たびとも」(P2プラン)に加入
- 治療費用3,000万円などしっかりとした補償内容で、保険料は6日間で2,790円
- 選んだ理由は「安さ」「PayPay払い」「以前からの利用実績」
- 携行品補償は電子機器が対象外なので、スマホやカメラの補償は別途検討が必要
海外旅行保険はネットで数分で申し込めるものも多いので、シンガポール旅行前にサクッと加入しておくと安心です。
関連記事